

那烂陀的英语名字是 Nalanda , 它是古印度的佛教学术中心。不熟悉的人可以参考一下维基百科。天鹅,通常都是白色的,直到有人在澳大利亚发现了黑色的天鹅。
我为啥要用这个标题来写故事?是因为我最近读的两本书:
这本书是从本地图书馆借的,作者是 Pulak Prasad, 到今天为止,他的名气还不足以在维基有一个页面(也许不久的将来会有,我相信这个人一定会是一个未来之星,请记住今天的日期:2026年9月23日,等他将来出名了再过来回顾一下),但是他自己有自己的官网:
我也顺便找到了他所管理的那烂陀资本的官网:
https://www.nalandacapital.com/
从2007年成立到现在,年化收益接近20%,不需要计算具体数字,这个收益远远超过同期标普500的收益。
这本书的核心内容是:寻找好公司,也就是值得投资的好公司,然后等待市场给出好价格就买入并永久持有,对,就是永久持有。这个思想和我过去几年的做法基本一致,所以我和作者产生了共鸣,并且加强了我的持股信心。其实,这也是巴菲特的买公司的原则,作者在每个章节都引用了巴菲特致股东信里的语录。
这里,很多人对永久持股有误解,认为永久持股就是永远不卖出。这其实是不对的,永久持股是指在买入的时候是以“永久持有”的态度而买入的,所以,买入是相当谨慎的。但是,当买入以后,谁都不能保证所买入公司永远会好下去。当发现所买的公司变坏的时候,当然要以最快的速度卖掉,不论账面亏损多少,都要毫不犹豫地处理掉。最坏的情况是,当公司清零的时候,自己还不知道,这个时候就要接受现实,只要总体组合的总体收益不错。作者所管理的投资组合在20年的时间内,到今天(2026.09.23)为止,持有26家,退出了9家。
这本书是我自己在深圳买的(其实是我的朋友帮我付的钱,哈哈,我那天忘了带钱而且在中国,我没有手机支付之类的东西)。因为是久仰作者塔勒布的大名,我想看看到底它神奇在什么地方,尽管是中文,我看起来还是比较吃力,不知道是作者讲得太深奥,还是我自己的阅读理解能力出了问题。不过,经过反复地阅读,我还是大概猜出作者要表达的意思:
历史和未来没有逻辑上的因果关系,黑天鹅事件发生概率很小,但是影响巨大。最著名的是火鸡的故事:火鸡被精心喂养了1000天,结果在第1001天(感恩节前夕)被杀了:
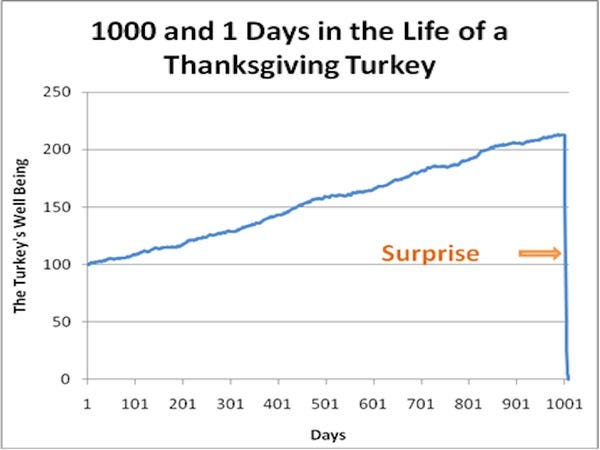
如果把这应用于投资领域,那就是一个在慢慢变富的投资旅途中,突然遇到一个黑天鹅时间,投资结果瞬间清零。现实世界最典型的例子就是长期资本的故事。
芒格先生有一句名言:反着想,总是反着想。
我估计塔勒布先生受到芒格的启发,把火鸡的故事反着来应用,他在1999年成立的一个叫 Empirica Capital的 对冲基金,这个基金在 2005 年关闭,专心当学者和作家。它的战果如何呢?根据维基上的信息,列表如下:
2000 + 56.86%
2001 - 8.39%
2002 -13.81%
2003 -3.92%
后面的我没有找到,根据上面的数字,四年的总收益大概19%,年化大约4.44%,收益的确不怎么样,但是,光看这个数字不公平,我们来看一下同期标普500的表现:
2000 -9.1%
2001 -11.9%
2002 -22.1%
2003 +28.7%
不用仔细算了,显然,标普500落后于 Empirica Capital的表现,尽管那烂陀资本更胜一筹。
两种几乎相对立的投资策略,都取得了比标普500好的收益。那么,塔勒布所担心的黑天鹅事件会不会在那烂陀资本发生?如果发生了会怎样?事实上,从Pulak的书中已经有答案了,会发生的,发生了就接受它所造成的损失,承认它是投资生涯的一部分。由于某个单一的投资只占总投资的一小部分,就算它全军覆没,也不影响那烂陀资本的长期年化接近20%。再强调一下,长期年化20%的收益,在这个有80亿人星球上没有几个人能够做到。
下面,我想象了一个场景,上面两本书的作者偶遇,看看他们会说些什么:
(先声明一下:下面的故事纯属编造,请勿当真)
那天晚上,新加坡下着雨。雨并不大,却持续不断。落地窗外,城市的灯光被水汽拉成一条条模糊的线。普拉萨德坐在窗边,桌上放着一本已经翻旧的《物种起源》。对面的人刚刚坐下。塔勒布看了一眼那本书,又看了看普拉萨德。
“你真的相信达尔文?”
普拉萨德笑了。“我不知道。”
塔勒布皱了一下眉。“你不知道?”
“我不知道达尔文的每一个理论是否都能解释世界。”
“那你为什么读?”
普拉萨德合上书。“因为我不需要相信一个理论的全部,才能从里面学到东西。”
塔勒布点点头。“这句话我喜欢。”他拿起桌上的咖啡,却没有喝,“那么我们从这里开始。”
“开始什么?”
“投资。” 普拉萨德笑了,“你不是最讨厌投资家吗?”
“我讨厌的是自以为知道未来的人。”
“那你可能会喜欢我。”
塔勒布看着他。“这取决于你接下来要说什么。”
普拉萨德说:“我投资的第一原则很简单。”
“什么?”
“不要死。”
塔勒布笑了。“这不是投资原则,是生物学原则。”
“所以我才读达尔文。”
塔勒布身体向后靠了一点。“好,那么第二原则呢?”
“买优秀的企业。”
“第三?”
“尽可能少做事情。”
塔勒布终于笑了。“你把一个复杂的职业说得像什么都不用做。”
“因为很多时候,真正困难的事情就是什么都不做。”
“为什么?”
“因为人类的大脑不喜欢闲着。”普拉萨德指了指窗外,“市场每天都在告诉你,今天应该做什么。”
塔勒布接过话:“买、卖、预测、对冲、止损、择时。”
“对,然后人们把活动误认为智慧。”
“没错。”塔勒布点点头,“这一点,我们意见一致。”
普拉萨德说:“但是我们的出发点不同。”
“哪里不同?”
“你是因为不相信预测,所以避免预测。”
塔勒布看着他。“而你呢?”
“我是因为我认为预测没有必要,所以避免预测。”
塔勒布沉默了一秒。“继续。”
“如果一家企业能够在不同的未来环境里都生存,我为什么一定要知道未来是哪一种?”
塔勒布把咖啡放回桌面。“你刚刚说了一句很危险的话。”
“哪一句?”
“如果。”
“你说一家企业能够在不同的未来里生存。”塔勒布伸出手指。
“这是一个假设。”
“当然,而且是一个非常大的假设。”
“我知道。”
“你怎么知道它能够生存?”
普拉萨德没有回答。
塔勒布继续:“你研究它过去十年的利润。”
“对。”
“过去二十年的资本回报率。”
“对。”
“看它的管理层。”
“没错。”
“看它的资产负债表。”
“是呀。”
“看竞争优势。”
“当然。”
塔勒布摊开双手。“然后你认为它可以活下去。”
普拉萨德说:“不是。”
“不是?”
“这些东西只能告诉我它过去是什么样的。”
塔勒布露出了满意的笑容。“很好。”
“但它们不能告诉我未来是什么样的。”
“更好。”
“所以我真正想知道的是另一件事情。”
“什么?”
普拉萨德说:
“当环境改变的时候,这家公司会怎么反应?”
塔勒布看着他。窗外一道车灯从雨幕中划过。“你在说适应性。”
“是。”
“达尔文。”
“是。”
塔勒布点点头。“所以你不是在寻找最强的企业。”
“不是。”
“也不是增长最快的企业。”
“不是。”
“那你寻找什么?”
普拉萨德说:“寻找最不容易被一种特定未来杀死的企业。”
塔勒布没有说话。过了一会儿,他说:“这句话,我喜欢。”
服务员送来了第二杯咖啡。
塔勒布看了一眼普拉萨德:
“现在我再问你一个问题。”
“请问。”
“假设你找到了一家公司。”
“嗯。”
“它过去二十年 ROIC 都非常高。”
“嗯。”
“资产负债表很好。”
“嗯。”
“管理层优秀。”
“嗯。”
“市场份额稳定。”
“嗯。”
“品牌很好。”
“嗯。”
“那么你会买吗?”
普拉萨德说:“还不知道。”
塔勒布笑了。“你看,你终于开始像我了。”
“我只是还没有告诉你估值。”
“啊。”
塔勒布点头。“终于出现了。”
“什么?”
“价格。”
普拉萨德笑了。“再好的企业,如果价格太高,也可能成为糟糕的投资。”
塔勒布说:“这句话价值投资者说了一百年。”
“因为它是真的,可是你们经常忘记。”
“这一点我承认。”塔勒布身体向前倾。“那么告诉我,你怎么估值?”
普拉萨德想了一下。“我不喜欢把十年后的每一个数字都写进 Excel。”
塔勒布立即笑了。
“终于有人说了一句正常的话。”
普拉萨德继续:“因为你只要改变几个假设,结果就会完全不同。”
“增长率、折现率、利润率、终值、资本投入、回购。”
“没错。”普拉萨德说,“最后你得到一个看起来非常精确的数字。”
塔勒布:“例如 123.45。”
“对。”
“然后投资者会觉得自己比别人聪明,因为他知道价值是 123.45,而市场价格是 98.76。”
普拉萨德笑了。“可是他真正知道的可能只有两件事。”
“什么?”
“今天价格是多少。”
“还有?”
“他知道他不知道未来。”
塔勒布举起咖啡杯。“干杯。”
但是普拉萨德很快又说:“不过,你也有一个问题。”
塔勒布放下杯子。“什么问题?”
“你太容易把不可预测,变成不可分析。”
塔勒布的表情第一次认真起来。“解释一下。”
“你说黑天鹅。”
“对。”
“极端事件。”
“对。”
“战争、金融危机、技术革命、货币崩溃、监管变化。”
“没错。”
“这些事情确实无法准确预测。”
“终于有人承认。”
“但是……”普拉萨德停顿了一下。“不能预测事件,不等于不能研究企业对事件的承受能力。”
塔勒布看着他。“继续。”
“我不知道下一次危机会是什么。”
“很好。”
“但我可以研究一家公司的债务。”
“可以。”
“我可以研究它是否需要持续融资。”
“可以。”
“我可以研究它是否必须依赖一个客户。”
“可以。”
“我可以研究它的成本结构。”
“可以。”
“我可以研究它有没有定价权。”
塔勒布点头。“可以。”
“我还可以研究,如果收入突然下降 30%,它会不会死亡。”
塔勒布靠回椅背。“所以你不是在预测黑天鹅。”
“不是。”
“你是在寻找能够承受黑天鹅的东西。”
“对。”
塔勒布沉默了很久。然后他说:“这就是我所谓的杠铃策略的另一种版本。”
普拉萨德笑了。“我也这么认为。”
“你说企业是左边?”
“现金流、低债务、生存能力。”
“而右边?”
“适应未来的机会。”
塔勒布点头。“有意思。”
“但是还有一个问题。”塔勒布说。
“什么?”
“你所谓的优秀企业,本身可能就是一种幸存者偏差。”
普拉萨德点头。“这是个严重的问题。”
“你今天看到好市多、海科航空、伯克希尔·哈撒韦。”
“对。”
“你看到它们几十年的成功。”
“对。”
“于是你研究它们。”
“对。”
“可是你看不到几百家已经消失的企业。”
“当然。”
“它们曾经也有优秀管理层。”
“可能。”
“也曾经有很高的 ROIC。”
“是的。”
“也曾经拥有护城河。”
“可能。”
塔勒布说:
“所以你必须小心。”
普拉萨德点头。“非常小心。”
“那么你的方法怎么解决这个问题?”
普拉萨德没有马上回答。“我不能解决。”
塔勒布笑了。“很好。”
“我只能降低它。”
“怎么降低?”
“不要只问一家企业为什么成功。”
“还要问。”
“什么情况下它会失败?”
塔勒布的眼睛亮了一下。“这句话比‘为什么它会成功’重要。”
“我也这么认为,因为成功通常有很多原因,而失败有时候只需要一个原因。”
塔勒布点头,“一个,” 他伸出一根手指,“一个足够大的原因。”
普拉萨德翻开桌上的《物种起源》。“达尔文给我的最大启发不是‘适者生存’。”
塔勒布看着他。“是什么?”
“环境变化以后,谁留下来了。”
“继续。”
“投资者很容易问:‘这家公司今年增长多少?明年增长多少?五年以后收入多少?’可是达尔文式的问题是:‘如果环境完全变了,谁还在这里?’ ”
塔勒布点头。“这才是真正的长期主义。”
普拉萨德说:“所以我不太喜欢投资故事。”
“为什么?”
“因为故事通常解释过去,而不是未来。”
“对。”
“但人类的大脑喜欢故事。”
“非常喜欢。”
“因为故事让随机性看起来有意义。” 普拉萨德笑了,“所以我们会把一系列偶然事件串起来,然后说:‘这家公司成功,是因为管理层在某年某月做出了那个决定。’”
塔勒布接话:“但如果那个决定失败了呢?”
“我们可能会说:‘这是管理层战略调整失败。’”
塔勒布笑了。
“成功叫能力,失败叫错误,这就是结果导向。”
两人同时笑了。
雨开始变大。
普拉萨德看了一眼窗外。“不过,我还是不同意你的一点。”
塔勒布:“哪一点?”
“你有时候把随机性看得太大。”
塔勒布眉头微微一挑。“什么意思?”
“世界当然充满随机性。”
“当然。”
“但是不是所有事情都是随机的。”
“当然不是。”
“如果一家企业拥有巨大的成本优势。”
“嗯。”
“拥有长期客户关系。”
“嗯。”
“拥有非常强的品牌。”
“嗯。”
“拥有优秀的资本配置历史。”
“嗯。”
“拥有低债务。”
“嗯。”
“拥有很高的再投资回报。”
“嗯。”
“那么我不需要知道未来发生什么,才能知道它的生存概率可能与普通企业不同。”
塔勒布点头。“你说的是条件概率。”
“对。”
“这很重要。” 普拉萨德说:“我不需要知道黑天鹅什么时候出现,只需要知道,如果它出现,这家公司会不会比别人更容易活下来。”
塔勒布看着他。“所以你真正投资的不是预测。”
“不是,而是概率结构,更准确地说,是不对称性。”
塔勒布微笑。“现在你开始说我的语言了。”
塔勒布突然问:“那么如果一家公司有 90% 的概率赚很多钱,10% 的概率彻底毁灭,你买不买?”
“不买。”
“为什么?”
“因为 10% 的毁灭可能决定我的长期结果。”
“很好。但如果另一家公司有 60% 的概率赚得不错,40% 的概率赚得非常多,而且没有明显的毁灭路径呢?”
普拉萨德说:“我会研究,这就是我的思路。”
塔勒布点头。“你其实在寻找凸性。”
普拉萨德笑了。“我不会用你的数学语言。”
“但你在做同样的事情。”
“也许。”
塔勒布说:“你喜欢那些小错误、大成功,或者至少小损失、不容易归零的结构。”
“对。”
“而最危险的投资是什么?”
普拉萨德回答:“那些看起来非常安全,但一旦错了就永远回不来的东西。”
塔勒布点头。“这句话,我希望更多价值投资者听见。”
普拉萨德突然问:“那我也问你一个问题。”
“请。”
“你为什么不买优秀企业?”
塔勒布笑了。“我什么时候说过我不买?”
“你的很多读者会这样理解。”
“我的读者经常误解我。”
“为什么?”
“因为他们喜欢把我的思想变成一句话。”
“比如?”
塔勒布伸出手指:“不要预测。” 第二根手指:“黑天鹅。” 第三根:“尾部风险。”第四根:“反脆弱。”
他收回手。“然后他们认为自己已经理解了。”
普拉萨德笑了。“可是?”
塔勒布说:“真正的问题不是避免一切风险,而是避免那些会让你失去未来选择权的风险。”
普拉萨德安静下来。
塔勒布继续:“如果你亏掉 10%,你还有很多选择。”
“对。”
“亏掉 30%,仍然可以重新开始。”
“对。”
“亏掉 80%……”
普拉萨德没有回答。
塔勒布说:
“你可能需要非常长的时间,甚至无法恢复,所以真正重要的不是波动,而是毁灭。”
普拉萨德点头。“这一点我们完全一致。”
两人走到门口,雨已经停了,新加坡的街道湿漉漉的,空气里带着热气。
塔勒布忽然问:“普拉萨德。”
“嗯?”
“如果明天市场崩盘 50%,你会怎么办?”
普拉萨德想了一下。“如果我持有的企业没有发生根本变化?”
“嗯?”
“我可能什么都不做。”
塔勒布点头。“如果企业本身发生根本变化呢?”
“我会卖。”
“即使亏损?”
“尤其是亏损。”
塔勒布笑了。
“很多人做不到,因为他们把‘长期持有’理解成了‘永远不卖’。”
“而你呢?”
普拉萨德说:“长期持有的前提,是长期值得持有。”
塔勒布看着街道。“这句话很好。”
多年以后,一个年轻投资者问普拉萨德:“先生,如果您不能预测未来,为什么还要长期投资?”
普拉萨德看着他。“因为我不需要知道明天会下雨。”
年轻人似乎没有听懂。
普拉萨德继续:“我只需要知道。”
“知道什么?”
“我买的那家公司,屋顶是不是足够结实。”
年轻人想了一会儿。“那如果发生了我完全没有想到的事情呢?”
普拉萨德笑了。“那就是为什么我喜欢达尔文。”
“为什么?”
“因为达尔文从来没有告诉我们下一场灾难什么时候发生。”
“他告诉我们的是什么?”
普拉萨德合上书。
“在环境改变以后,谁还活着。”
年轻人点点头。
正准备离开时,普拉萨德又叫住了他。“还有一件事。”
“什么?”
“别忘了塔勒布。”
“为什么?”
普拉萨德笑了。“因为有时候,你以为自己已经找到了一只能够活下来的蟑螂,但你忘了问——房子会不会被整个炸掉。”
年轻人笑了。
普拉萨德也笑了。
窗外,太阳正在升起。没有人知道今天会发生什么。而这一次,他们似乎都觉得:不知道,也没有关系。